建设工程项目全过程跟踪审计实施细则 工程审计咨询服务的关键指引
一、总则
1.1 目的
为规范建设工程项目全过程跟踪审计工作,提高工程审计咨询服务质量,有效控制工程造价,防范工程风险,保障建设资金安全高效使用,特制定本实施细则。
1.2 适用范围
本细则适用于各类新建、改建、扩建的建设工程项目,涵盖从项目立项、设计、招投标、施工、竣工结算至财务决算的全过程跟踪审计咨询服务。
1.3 基本原则
- 独立性原则:审计咨询机构应保持独立、客观、公正的立场。
- 全过程原则:审计覆盖项目全生命周期各阶段关键环节。
- 重点突出原则:聚焦投资决策、招投标、隐蔽工程、变更签证、材料价格等高风险领域。
- 服务与监督并重原则:在监督的同时提供专业咨询建议,促进项目管理水平提升。
二、审计咨询服务组织与职责
2.1 审计咨询机构选择
建设单位应通过公开招标或竞争性谈判等方式选择具备相应资质和经验的工程造价咨询企业或会计师事务所。应明确项目负责人及专业审计人员配置要求。
2.2 主要职责
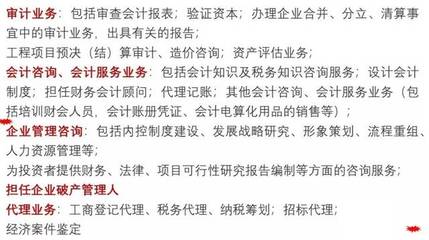
- 审计咨询机构:编制跟踪审计实施方案,派驻现场审计人员,实施日常审计监督,出具各阶段审计意见和报告,提供造价咨询建议。
- 建设单位:协调参建各方配合审计工作,及时提供审计所需资料,落实审计整改意见。
- 施工、监理、设计等单位:如实提供资料,配合审计核查,执行审计结论。
三、全过程跟踪审计内容与实施要点
3.1 决策与设计阶段
- 审计内容:项目立项批复、可行性研究报告、初步设计概算的完整性、合理性;限额设计执行情况;设计深度是否满足施工要求。
- 实施要点:参与概算评审,对比分析不同设计方案的经济性,提出优化建议。审查设计合同是否明确造价控制条款。
3.2 招投标与合同签订阶段
- 审计内容:招标文件及工程量清单的完整性、准确性;招标控制价编制依据及合理性;投标报价分析;合同条款中涉及造价、支付、变更、索赔等条款的严谨性。
- 实施要点:重点审查清单漏项、特征描述不清、暂估价项目设置等风险点;参与合同谈判,提示造价风险;建立合同台账。
3.3 施工阶段
- 审计内容:隐蔽工程验收记录;材料设备进场验收与价格确认;设计变更、工程签证的必要性、真实性、合规性;进度款支付审核;索赔与反索赔处理。
- 实施要点:实行隐蔽工程旁站式跟踪,留存影像资料;建立材料价格数据库,动态对比市场价;变更签证须做到事前立项、事中计量、事后确认;进度款按合同约定和实际完成量审核。
3.4 竣工结算与决算阶段
- 审计内容:竣工结算资料的完整性;工程量计算准确性;综合单价及各项费用计取合规性;变更签证及索赔费用合理性;竣工财务决算的真实性、完整性。
- 实施要点:运用全面审核法与重点抽查法相结合;对争议问题进行协调并出具造价鉴定意见;协助建设单位编制竣工财务决算报表。
四、审计咨询服务质量控制
4.1 人员配备
项目负责人应具有注册造价工程师或注册会计师资格,并具有类似项目经验;现场审计人员应专业配套、数量满足工程进度需要。
4.2 工作底稿与证据
建立规范的工作底稿制度,审计证据应充分、适当,经得起复核和检验。重要事项应形成书面记录并由相关方签认。
4.3 报告与沟通
- 月度/季度审计报告:反映阶段性审计发现及建议。
- 专项审计报告:针对重大变更、异常事项及时出具。
- 竣工结算审计报告:明确审定金额及核减(核增)明细。
- 建立定期沟通机制,及时向建设单位汇报重大审计事项。
4.4 内部复核与考核
审计咨询机构应实行三级复核制度(项目组自审、部门复审、机构终审)。建设单位应对审计咨询机构的工作质量、服务态度、廉政纪律等进行考核评价。
五、审计成果运用与风险防范
5.1 成果运用
审计意见及报告作为工程款支付、设计变更审批、竣工结算和资产移交的重要依据。对审计发现的问题,建设单位应建立整改台账,限期整改并反馈结果。
5.2 风险防范
- 廉政风险:审计咨询机构应签署廉政承诺书,实行回避制度。
- 质量风险:因审计咨询机构过失造成损失的,按合同约定承担相应责任。
- 资料风险:确保审计资料的完整归档和保密管理,尤其涉及商业秘密的资料。
六、附则
本细则自发布之日起执行,由建设单位审计管理部门负责解释。各工程项目可根据实际情况制定补充规定。工程审计咨询服务应始终秉持专业、严谨、服务增值的理念,为建设工程项目顺利实施保驾护航。
如若转载,请注明出处:http://www.changjiuzixun.com/product/50.html
更新时间:2026-11-21 20:48:03